¿Puedo obtener una hipoteca de un prestamista estadounidense para comprar una casa en México? Guía para compradores de Estados Unidos y Canadá
Guía práctica de financiamiento y propiedad para compradores cuyos ingresos, historial crediticio o residencia principal se encuentran en Estados Unidos o Canadá.
Insight clave: Las normas crediticias, migratorias, fiscales e inmobiliarias pueden variar según la institución, el estado y la operación. Antes de comprometer recursos, confirma la estructura definitiva con el prestamista, notario, abogado y asesor fiscal correspondientes.
¿Puedo obtener una hipoteca de un prestamista estadounidense para comprar una casa en México? Sí, es posible financiar la compra, pero la estructura suele ser distinta de la hipoteca que utilizarías para adquirir una vivienda en Estados Unidos o Canadá. Es posible que un prestamista convencional de tu país no pueda constituir una hipoteca estándar sobre un inmueble mexicano; sin embargo, los compradores extranjeros pueden explorar prestamistas transfronterizos, bancos mexicanos, financiamiento de desarrolladores o vendedores, préstamos privados o el capital acumulado en una propiedad existente. La alternativa depende de tus ingresos, residencia, enganche, preferencia de moneda, tipo de inmueble y ubicación en México. Esta guía explica las principales opciones de financiamiento, los pasos legales y las preguntas que conviene hacer antes de comprar.
¿Puedo obtener una hipoteca de un prestamista estadounidense para una casa en México? Qué significa realmente el financiamiento transfronterizo
Una hipoteca transfronteriza está diseñada para un comprador cuya vida financiera se desarrolla principalmente fuera de México, mientras que el inmueble que desea adquirir está en territorio mexicano. Esta distinción importa. Algunos prestamistas fronterizos y proveedores especializados pueden evaluar ingresos estadounidenses o canadienses, revisar un historial crediticio extranjero y otorgar un crédito respaldado por una estructura jurídica mexicana. Otros pueden prestar en dólares estadounidenses, mientras que una hipoteca de un banco mexicano suele regirse por las normas bancarias nacionales y puede estar denominada en pesos. Entre los ejemplos del mercado se encuentran Global Mortgage y otros prestamistas con experiencia internacional. Frank Ruiz Realty Group también describe programas transfronterizos para ciudadanos estadounidenses y compradores canadienses. Estas fuentes ayudan a entender el proceso, pero es necesario evaluar de forma independiente cada prestamista, crédito e inmueble antes de comprometerse. En los resultados de búsqueda también pueden aparecer términos como “hipotecas fronterizas”, “soluciones de financiamiento fronterizo” o “hipoteca mexicana”. Considéralos descripciones comerciales, no categorías jurídicas estandarizadas, y compara las condiciones contractuales reales detrás de cada nombre.
Opciones de financiamiento para compradores extranjeros: de las hipotecas bancarias mexicanas al financiamiento del desarrollador
No existe una sola “hipoteca en México” que funcione para todas las personas extranjeras. Las opciones pueden incluir un prestamista transfronterizo, un banco mexicano, financiamiento del desarrollador en un proyecto nuevo, financiamiento negociado con el vendedor o un préstamo privado. Una hipoteca bancaria puede resultar adecuada para quienes tienen residencia mexicana, ingresos locales o una relación bancaria establecida; un prestamista especializado puede tener más experiencia en documentar ingresos del extranjero. El financiamiento del desarrollador puede simplificar la aprobación, pero tener plazos más cortos o un pago final elevado. El financiamiento del vendedor puede ser flexible, aunque exige una redacción jurídica cuidadosa. Algunos compradores aprovechan el capital acumulado en su vivienda principal en Estados Unidos o Canadá y después compran el inmueble mexicano de contado. Una compra de contado puede simplificar la operación, pero también concentra más capital en un solo activo.
| Opción | Perfil habitual | Moneda / pagos | Aspecto a revisar |
| Prestamista transfronterizo | Extranjeros con ingresos de EE. UU. o Canadá | Puede ofrecer créditos en USD u otras estructuras | Varían tasas, comisiones, garantías y elegibilidad del inmueble |
| Hipoteca de banco mexicano | Solicitantes que cumplen requisitos locales | Frecuentemente en pesos y con reglas locales de pago | Residencia, relación bancaria y documentos posiblemente más exigentes |
| Financiamiento del desarrollador | Compradores de desarrollos nuevos elegibles | Calendario fijado por el desarrollador | Plazo corto, pago final elevado o condiciones del proyecto |
| Financiamiento del vendedor | Comprador y vendedor dispuestos a negociar | Acuerdo privado de pagos | Protecciones legales, título y condiciones de incumplimiento |
| Capital de otra vivienda / efectivo | Propietarios con capital disponible en el extranjero | Fondos obtenidos con garantía de otra vivienda | Se traslada el riesgo a otra propiedad y puede haber riesgo cambiario |
Cómo funciona la aprobación hipotecaria cuando tus ingresos provienen de Estados Unidos o Canadá
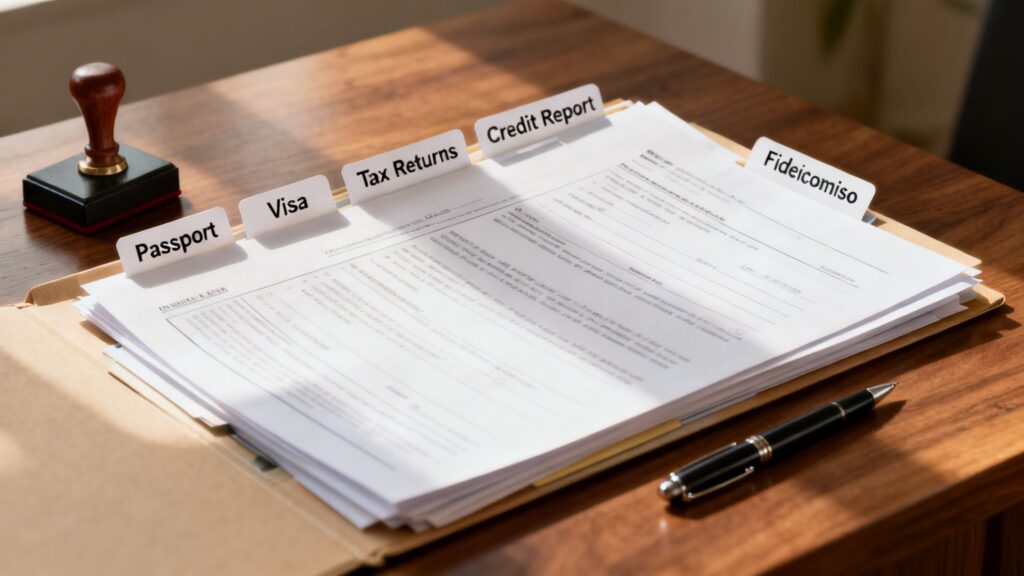
La aprobación suele girar en torno a dos preguntas: ¿puedes pagar el crédito y el inmueble es una garantía aceptable? El prestamista puede solicitar declaraciones fiscales, estados de cuenta recientes, recibos de nómina, constancia de empleo, estados de inversiones, identificación y comprobante de domicilio. Si trabajas por cuenta propia, el análisis de ingresos puede ser más detallado. La solicitud también puede requerir contrato de compraventa, avalúo y documentación del título de propiedad. Un prestamista transparente debe explicar los requisitos aplicables antes de que pagues comisiones no reembolsables. Herramientas como el estimador hipotecario MoXi pueden ayudarte a calcular pagos, pero una estimación no equivale a una aprobación. MoXi y otros prestamistas pueden aplicar distintos criterios de evaluación; compara al menos dos propuestas, incluidas tasas, plazos, moneda, reglas de pago anticipado y tiempos de cierre. Traza el proceso desde la precalificación hasta la evaluación crediticia, el avalúo, la revisión legal y el desembolso, para saber qué condiciones deben cumplirse antes del cierre.
Documentación habitual
- Pasaporte vigente y comprobante de domicilio actual.
- Declaraciones fiscales recientes y constancia de empleo o actividad empresarial.
- Estados de cuenta bancarios y de inversión que acrediten liquidez y origen de los fondos.
- Identificación fiscal del país de origen y, cuando se soliciten, documentos migratorios o de residencia en México.
- Contrato de compraventa, datos del inmueble e información del título una vez elegida la vivienda.
- Traducciones, apostillas o documentos adicionales cuando los exijan el notario, la institución crediticia o el procedimiento legal.
Enganche, tasas de interés, plazos y riesgo cambiario
El financiamiento para compradores extranjeros en México suele exigir un enganche mayor del que esperan quienes conocen las hipotecas para vivienda principal en Estados Unidos o Canadá, aunque el porcentaje depende del programa. Lo mismo ocurre con las tasas de interés: no es responsable citar una sola tasa para todas las hipotecas en México, pues el precio cambia según prestamista, moneda, plazo, perfil crediticio, proporción financiada e inmueble. Pregunta si la tasa es fija o variable, cuál es el costo efectivo después de comisiones y si los pagos se hacen en dólares o pesos mexicanos. Si percibes ingresos en USD o CAD y tu obligación está en pesos, o viceversa, el riesgo cambiario forma parte de la decisión. Antes de comparar una tasa anunciada atractiva, calcula el costo total y simula cuánto ingreso mensual necesitarías si el tipo de cambio se moviera en tu contra. Si contemplas refinanciar después, pregunta si el producto lo permite sin penalizaciones inusuales y si requeriría un nuevo avalúo, revisión legal o documentación del fideicomiso.
Comprar una propiedad en México siendo extranjero: zona restringida, artículo 27 y fideicomiso
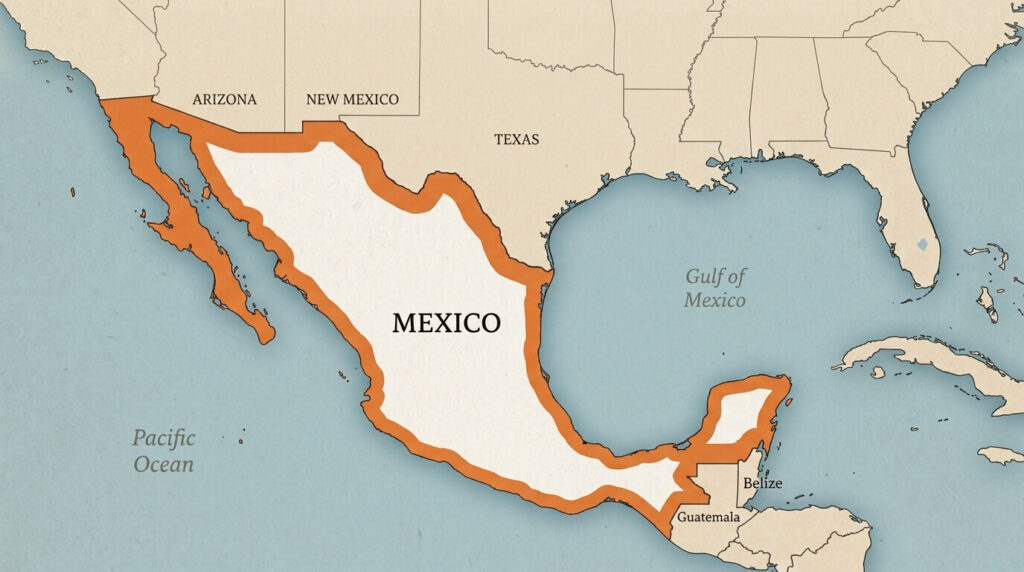
Los ciudadanos estadounidenses y canadienses pueden comprar inmuebles en México; la doble nacionalidad no es un requisito general. La estructura legal depende en gran medida de la ubicación. Conforme al artículo 27, la zona restringida comprende terrenos situados a menos de 100 kilómetros de las fronteras internacionales y a menos de 50 kilómetros de las costas. Para inmuebles residenciales en esa zona, los compradores extranjeros suelen utilizar un fideicomiso bancario mediante una institución de crédito mexicana. La Secretaría de Relaciones Exteriores (SRE) explica que el permiso permite el uso y disfrute del inmueble por hasta 50 años bajo esta estructura. Fuera de la zona restringida, el permiso de adquisición por extranjeros o el procedimiento de convenio de renuncia sigue otra vía. Revisa con tu notario o abogado el trámite vigente ante la SRE conforme al artículo 27, ya que formularios, derechos y reglas de gestión pueden cambiar. También ten precaución con terrenos ejidales: los derechos comunales o agrarios no equivalen a un título ordinario de propiedad privada, y quizá no pueda obtenerse una hipoteca convencional hasta que el terreno se haya regularizado legalmente para su propiedad privada.
Residencia, RFC y documentación: qué deben preparar los compradores extranjeros
La residencia mexicana puede influir en los productos bancarios y trámites administrativos disponibles, pero ser residente no equivale a ser ciudadano. Si evalúas obtener residencia temporal o permanente, el Instituto Nacional de Migración es el punto de partida oficial. El RFC es el Registro Federal de Contribuyentes de México. La necesidad de obtenerlo en una etapa concreta depende de tu situación fiscal, la operación, el notario y las instituciones participantes; los residentes extranjeros pueden inscribirse ante el SAT cuando necesiten un RFC. En la práctica, conviene preparar pasaporte vigente, comprobante de domicilio, documentos de estado civil cuando correspondan, comprobantes de ingresos, identificación fiscal del país de origen y los documentos migratorios solicitados. Si un banco mexicano exige cuenta local o ingresos en México, confirma ese requisito antes de asumir que todos los productos funcionan igual.
Gastos de cierre, revisión del título y costos adicionales al crédito
El financiamiento es solo una parte del presupuesto. Los gastos de cierre pueden incluir impuesto sobre adquisición, honorarios notariales, avalúo, inscripción registral, costos del fideicomiso en zona restringida, revisión legal o del título, comisiones del prestamista y otros cargos específicos del estado. Una guía de mercado publicada por Frank Ruiz Realty Group utiliza un rango general de planeación de 5 % a 10 %, pero no es una tarifa universal: los importes reales dependen del estado, valor del inmueble y estructura de la operación. Solicita un presupuesto por escrito antes del cierre y distingue los cargos gubernamentales de los del prestamista o proveedores de servicios. Tu notario también debe verificar el título, los gravámenes y las facultades del vendedor para transmitir el inmueble. Si planeas obtener rentas, consulta tus obligaciones fiscales mexicanas con un asesor calificado. Las reglas del impuesto sobre ganancias de capital también importan cuando vendas: conserva facturas, documentos de cierre y comprobantes de mejoras desde el principio. Confirma asimismo el predial, cuotas de condominio y cargos recurrentes de administración del fideicomiso, cuando correspondan; afectan el presupuesto de propiedad a largo plazo aunque no formen parte del precio inicial.
Lista práctica antes de presentar una oferta
Antes de firmar un contrato de compraventa, aclara tanto las condiciones de la vivienda como las del financiamiento. Comienza con la precalificación y verifica que el prestamista financie el inmueble residencial específico que deseas, no solo “propiedades en México” en general. Compara comisiones, enganche, mensualidad, moneda, seguros exigidos, proceso de avalúo y fecha prevista de cierre. Confirma si el inmueble está en zona restringida, si necesita fideicomiso y si tiene título privado susceptible de garantía hipotecaria. Si consideras financiamiento del desarrollador, pregunta qué ocurre si se retrasa la construcción. Si comparas financiamiento del vendedor o préstamos privados con un banco, solicita a un abogado mexicano y a un notario que revisen los documentos antes de transferir fondos. Por último, conserva una reserva para imprevistos: una compra internacional funciona mejor cuando el presupuesto contempla comisiones, variaciones cambiarias y solicitudes inesperadas de documentos.
Compara las ofertas sobre la misma base
- Pregunta si el crédito está denominado en USD, CAD o pesos mexicanos.
- Solicita el costo anual total o información equivalente, no solo la tasa anunciada.
- Confirma si la tasa es fija, variable o ajustable y cómo funcionan los pagos anticipados.
- Separa comisiones de apertura, avalúo, gastos legales, fideicomiso, seguros y cargos gubernamentales.
- Verifica el plazo máximo, la aportación mínima de recursos propios y si queda un pago final elevado.
- Pregunta cómo evalúa el proveedor los ingresos por trabajo independiente, jubilación, inversiones y rentas.
- Confirma que el tipo exacto de inmueble, estado y estructura de propiedad sean elegibles antes de pagar cargos importantes.
- Prepara un calendario que incluya evaluación crediticia, avalúo, revisión del título, fideicomiso o permisos y cierre.
Puntos clave
- Un crédito hipotecario estándar de Estados Unidos o Canadá normalmente no se traslada automáticamente a inmuebles mexicanos; puede requerirse financiamiento transfronterizo especializado.
- Los compradores extranjeros pueden comparar prestamistas transfronterizos, hipotecas de bancos mexicanos, financiamiento de desarrolladores o vendedores, préstamos privados, capital de otra vivienda y efectivo.
- Enganche, tasas y plazos varían considerablemente: compara el costo total, no solo la mensualidad.
- Los inmuebles en zona restringida normalmente requieren fideicomiso; fuera de ella aplica otro procedimiento conforme al artículo 27.
- Los requisitos de residencia y RFC dependen del prestamista, la situación fiscal y la operación; confírmalos con las instituciones y profesionales mexicanos pertinentes.
- Revisa título, gastos de cierre, impuestos y riesgo cambiario antes de comprometerte con un crédito o firmar la compraventa.
Conclusión: cómo elegir el financiamiento para una vivienda en México
¿Puedo obtener una hipoteca de un prestamista estadounidense para una casa en México? En la práctica, quizá puedas financiar la compra, pero debes prever un proceso transfronterizo, no una réplica de una hipoteca nacional estadounidense o canadiense. Compara al menos dos prestamistas, comprende la estructura legal del inmueble específico y calcula la compra en la moneda en la que realmente percibes ingresos y realizas gastos. Coldwell Banker México puede ayudarte a evaluar propiedades adecuadas y coordinar la parte inmobiliaria de la operación, mientras tu prestamista, notario, abogado y asesores fiscales confirman los aspectos crediticios, legales y fiscales. Como siguiente paso, solicita una selección de propiedades y una lista de preparación financiera antes de viajar, transferir dinero o firmar una oferta.
Preguntas frecuentes sobre hipotecas y compra de propiedades en México
¿Cómo obtener un crédito hipotecario en México desde Estados Unidos?
Comienza por decidir si necesitas un prestamista transfronterizo o una hipoteca de banco mexicano. Un proveedor transfronterizo puede evaluar ingresos, historial crediticio y estados de cuenta estadounidenses, mientras que un banco mexicano puede aplicar requisitos locales de residencia, cuenta o documentación. Obtén una precalificación antes de ofertar, confirma que el inmueble sea una garantía elegible, compara enganche y tasas y solicita una revisión en México de los documentos de compraventa y garantía antes del cierre.
¿Es difícil para un estadounidense comprar una casa en México?
Es posible, pero el proceso difiere de una operación en Estados Unidos. Las variables principales son ubicación, título, financiamiento y estructura legal. Los inmuebles en zona restringida generalmente utilizan fideicomiso; fuera de ella se sigue el procedimiento de adquisición del artículo 27. Trabajar con un asesor inmobiliario, notario y abogado calificados puede hacer más predecible la compra y ayudar a detectar pronto problemas de título o permisos.
¿Cuál es la tasa de interés de una hipoteca en México?
No existe una tasa única para compradores extranjeros. Depende del prestamista, moneda, plazo, perfil crediticio, enganche, comprobación de ingresos e inmueble. Un banco mexicano puede cotizar una hipoteca en pesos de forma distinta a un crédito transfronterizo en USD. En lugar de basarte en una tasa publicitada, solicita una cotización escrita vigente que incluya comisiones, seguros, condiciones de prepago y calendario efectivo de pagos para comparar el costo total.
¿Cuál es el enganche habitual para una casa en México?
Varía según el prestamista y el perfil del comprador; los programas para extranjeros pueden exigir más recursos propios que un crédito típico para vivienda principal en Estados Unidos o Canadá. En vez de asumir un porcentaje, pregunta a cada prestamista por su relación máxima préstamo-valor para el inmueble y ubicación específicos. Reserva por separado dinero para cierre, avalúo, fideicomiso cuando corresponda, impuestos e imprevistos, porque quizá no estén incluidos en la hipoteca.
¿Los ciudadanos estadounidenses pueden obtener una hipoteca en México?
Sí. Pueden obtener financiamiento para inmuebles elegibles mediante ciertos prestamistas transfronterizos y, si cumplen los requisitos, bancos mexicanos. La aprobación no es automática: se revisan ingresos, crédito, activos, enganche, título y estructura legal. Algunos programas están diseñados para extranjeros y permiten documentar ingresos estadounidenses; otros pueden exigir residencia, historial bancario o ingresos en México.
¿Cómo califico para una hipoteca en México?
La evaluación normalmente combina el análisis del solicitante con la revisión del inmueble. Prepárate para documentar identidad, domicilio, ingresos, declaraciones fiscales, estados bancarios, empleo o actividad empresarial, activos y origen del enganche. El prestamista también puede ordenar un avalúo y verificar el título. Los requisitos cambian según los ingresos sean extranjeros, locales o de trabajo independiente. Solicita una lista de requisitos antes de aplicar y evita pagar cargos importantes no reembolsables hasta comprender las condiciones de aprobación.
¿Qué tipos de hipotecas existen en México?
Según tu perfil, las opciones pueden incluir hipoteca de banco mexicano, hipoteca transfronteriza especializada, ciertos créditos en USD, hipotecas en pesos, financiamiento del desarrollador y préstamos privados o del vendedor. Algunos compradores utilizan el capital de su vivienda en Estados Unidos o Canadá y compran de contado en México. Cada opción modifica la exposición cambiaria, documentación, garantías, plazo y cierre; la elección depende de dónde obtienes ingresos y cuánto tiempo planeas conservar el inmueble.
¿Cuánto necesito de enganche para una hipoteca en México?
No existe un enganche universal. El prestamista lo determina según programa, inmueble, perfil del solicitante, moneda y riesgo. Un crédito especializado para extranjeros puede exigir algo distinto a un banco mexicano o plan del desarrollador. Solicita por escrito la relación préstamo-valor y calcula el efectivo necesario para el enganche más los gastos de cierre, para no destinar todo el dinero disponible al precio y quedarte corto al cerrar.
¿Necesito doble nacionalidad para comprar una propiedad en México?
No. La doble nacionalidad no es un requisito general para que un extranjero adquiera inmuebles en México. Lo importante es la ubicación y el procedimiento legal aplicable. En la zona restringida cercana a costas y fronteras, el comprador extranjero normalmente adquiere derechos sobre el inmueble residencial mediante fideicomiso. Fuera de ella se sigue el procedimiento correspondiente del artículo 27. La situación migratoria y la documentación aún pueden importar para permisos, banca y administración fiscal.
¿Qué es el RFC y lo necesito para comprar una propiedad en México?
El RFC es el Registro Federal de Contribuyentes de México. La necesidad de contar con uno durante la compra depende de la operación, tus obligaciones fiscales, el notario y el prestamista o banco. El SAT permite la inscripción de personas físicas extranjeras cuando necesitan RFC, y los documentos pueden incluir información migratoria e identificación fiscal extranjera. Consulta pronto a tu notario y asesor fiscal, especialmente si planeas rentar el inmueble, obtener ingresos en México o venderlo después.